
La inspección de 4 puntos: lo que mira tu aseguradora antes de renovar
Techo, panel eléctrico, plomería y aire acondicionado. Cada vez más aseguradoras envían un inspector a la casa antes de emitir o renovar una póliza de hogar — y algunos elementos antiguos son motivo frecuente de rechazo hasta que se reemplazan.
Por qué las aseguradoras ahora piden una inspección
Durante años, renovar el seguro de hogar en California era un trámite. Eso cambió. En un mercado de seguros difícil, muchas compañías quieren fotos y un reporte de la casa antes de asumir el riesgo.
El formato más común es la inspección de 4 puntos. El inspector Aguiar explica cada uno de los cuatro puntos.
1. Techo
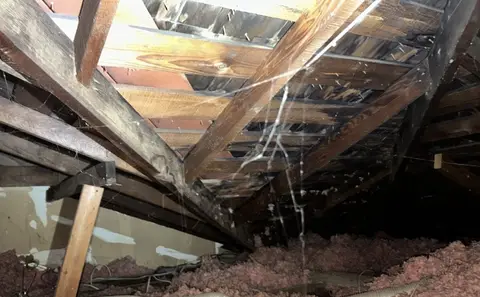
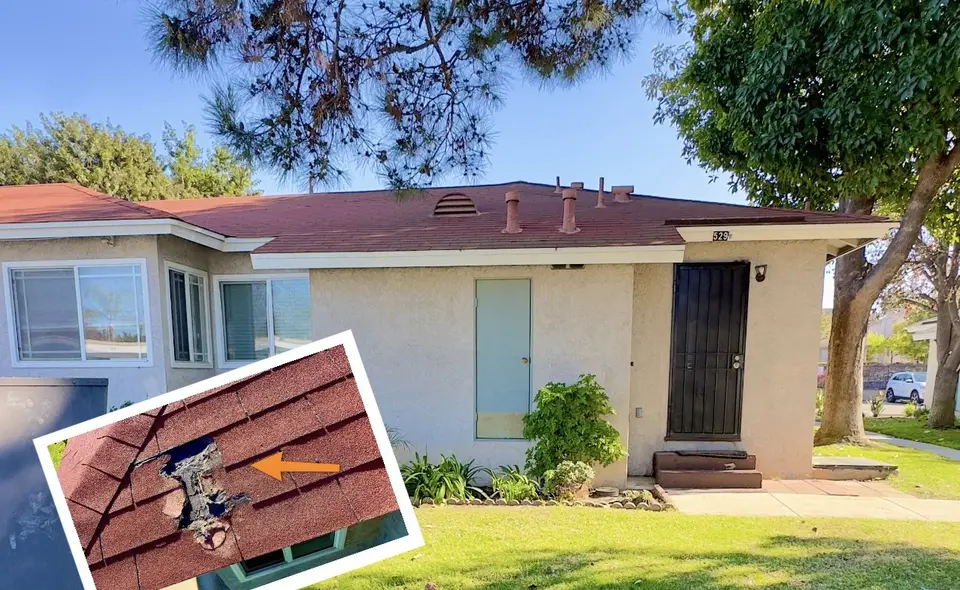
La aseguradora quiere saber el estado y la edad aproximada del techo, si hay señales de goteras, reparaciones recientes y riesgo de incendio. Aguiar fotografía el techo con un dron y entra al ático para buscar manchas de agua.
Los techos cerca del final de su vida útil son los que más suelen provocar un pedido de reemplazo. Aguiar recuerda una casa cuyo techo estaba tan deteriorado que, según su evaluación, era un serio riesgo de incendio — con ese techo, la póliza no se renovaría.
2. Panel eléctrico: marcas que suelen marcarse
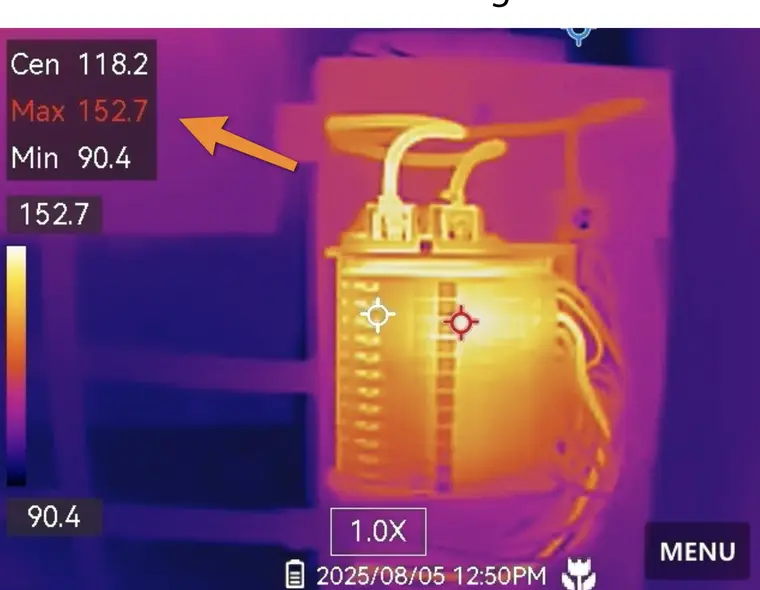
Algunas marcas antiguas de paneles tienen breakers que pueden no desconectarse ante una sobrecarga o un cortocircuito — justamente su función. Las marcas que inspectores y aseguradoras marcan con más frecuencia son:
- Zinsco (también vendida como Sylvania-Zinsco), común en casas construidas en los años 60 y 70;
- Federal Pacific Electric (FPE), sobre todo la línea Stab-Lok;
- Bulldog Pushmatic, paneles muy antiguos con breakers de botón;
- algunos modelos Challenger con un recall conocido.
El inspector tiene que nombrar la marca
Aguiar dice que la marca debe ir en el reporte, aunque complique una venta, porque la aseguradora no aceptará la póliza hasta que se reemplace el panel. Una de sus clientas en San Diego cambió el panel; después, bastaron fotos nuevas para que la renovación saliera.
3. Plomería: galvanizada, cobre, PEX
En la plomería, lo que suele fallar es el hierro galvanizado, usado en casas antiguas. Con el tiempo se corroe por dentro, baja la presión del agua y puede tener fugas. La plomería más nueva usa cobre o PEX, una tubería plástica flexible.
El problema es que no siempre se ve a simple vista. Aguiar cuenta dos casos que muestran los dos lados:
- El tubo que parecía galvanizado: un tubo exterior grueso, sucio, pintado de gris y con rosca parecía hierro galvanizado. La aseguradora congeló la renovación. Aguiar volvió, raspó la pintura y encontró PVC pintado — y corrigió el reporte con fotos de cerca.
- Cobre afuera, galvanizado adentro: en una casa en la zona de Riverside, la plomería visible al frente y en el garaje era de cobre. Al raspar las líneas debajo de los lavabos, Aguiar encontró galvanizado en todos los baños.
4. Aire acondicionado y calefacción
El cuarto punto es el sistema HVAC: edad, marca, modelo y estado. Aguiar lo considera el punto menos decisivo para las aseguradoras, pero advierte a los compradores sobre equipos que todavía usan refrigerante R-22. Según las reglas de la EPA de EE. UU., se dejaron de fabricar equipos nuevos con R-22 en 2010, y su producción e importación terminaron el 1 de enero de 2020. Un equipo viejo puede seguir funcionando, pero cuando se descompone la reparación suele ser difícil o imposible — y reemplazar el sistema se vuelve un gasto.
Qué hacer
- Compradores: antes de quitar la contingencia de inspección, pide una cotización de seguro con los hallazgos del reporte. Un techo, panel o plomería que la aseguradora no acepta es un gasto inmediato — y un punto de negociación.
- Pide fotos de cerca del material de la tubería y de la etiqueta del panel en el reporte. Si hay duda, el inspector puede raspar una pequeña parte.
- Dueños: si tu aseguradora pide una inspección, ya sabes qué se va a revisar. Arreglarlo antes de la visita puede ahorrarte un rechazo.
- No escondas ni maquilles un problema. Cambiar solo la plomería visible no cambia lo que está dentro de las paredes.
Este artículo es informativo. Los criterios de aceptación varían entre aseguradoras y cambian con frecuencia; confirma los requisitos con tu agente de seguros.