
La inspección encontró problemas: pedir rebaja, crédito, reparación — o retirarse
El reporte llegó con una lista. Con ella, el comprador puede renegociar el precio, pedir un crédito al cierre, pedir reparaciones — o cancelar y recuperar el depósito. El vendedor, por contrato, no está obligado a aceptar nada.
El momento en que la balanza se inclina hacia el comprador
En una compra en California hay un punto en que el comprador gana fuerza — cuando el precio ya está acordado. Es cuando llega el reporte de inspección. Lo que da peso a la conversación es la salida: si no hay acuerdo, el comprador puede cancelar durante la contingencia y recuperar el depósito, porque el dinero está en escrow, no con el vendedor.
Los cuatro caminos
Hay cuatro caminos — y cuando la lista es larga, una combinación de reparación y crédito es el resultado más común:
- Bajar el precio. Simple y directo — pero el dinero de la reparación sale de tu bolsillo después, y una rebaja da poco efectivo ahora si financias casi toda la compra.
- Pedir un crédito al cierre. El vendedor cubre parte de los costos que pagarías al firmar. Es dinero disponible ahora y suele ser el camino preferido si vas a contratar la obra pronto.
- Pedir la reparación antes del cierre. Tiene sentido cuando el arreglo es indispensable para el préstamo o el seguro. El riesgo: quien elige al contratista y la calidad del trabajo es el vendedor, que ya se va.
- Cancelar. Con la contingencia de investigación activa, el comprador se retira y recupera el depósito.
El pedido es un documento — y la respuesta es opcional
El pedido tiene su propio formulario, el Request for Repair, y el vendedor responde en otro. La parte que decepciona a los compradores demasiado confiados: el vendedor no está obligado a aceptar, ni siquiera a responder.
Eso cambia la estrategia. Una lista de cuarenta puntos, con una perilla floja y un desagüe lento, indica que el comprador quiere reabrir el precio — y suele recibir silencio. Una lista de tres puntos caros, cada uno respaldado por una línea del reporte, indica un problema real que resolver.
Dos detalles técnicos
- Firmar el acuerdo puede quitarte la contingencia. Al aceptar la respuesta del vendedor en el formulario, la contingencia de inspección desaparece, y lo que aparezca después es tuyo.
- Tu prestamista puede limitar el crédito. Algunos préstamos limitan o prohíben créditos del vendedor, y algunas reparaciones de habitabilidad deben hacerse en lugar de compensarse. Consulta a tu prestamista antes de elegir entre crédito y reparación.
Cuándo retirarse es lo correcto
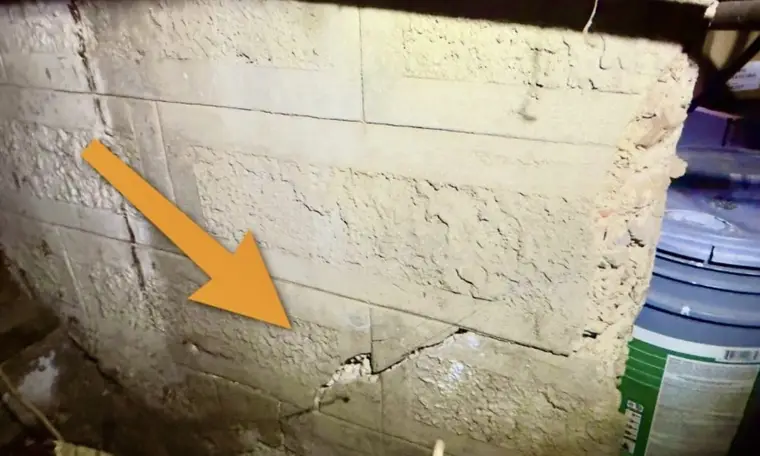
Las señales de movimiento del suelo — puertas que no cierran bien o que se abren solas — son una razón común para retirarse. El cimiento es lo más caro que puede tener una casa, y lo más impredecible: el presupuesto de una reparación estructural suele crecer al abrir la obra, y además afecta la reventa y el seguro.
- Negociable: un techo al final de su vida, un calentador viejo, instalación eléctrica anticuada, una línea de drenaje que necesita reparación. Costosos, pero se pueden presupuestar con precisión.
- Alerta amarilla: filtraciones recurrentes, moho extenso, plomería vieja en toda la casa. Tiene solución, pero el costo real solo aparece con el especialista.
- Alerta roja: movimiento del suelo, daño estructural, obras sin permiso que la ciudad puede ordenar deshacer.
Cómo entrar bien a esa conversación
- Pide presupuestos antes de pedir. El número de un contratista pesa más que un cálculo.
- Prioriza. Tres puntos caros valen más que treinta pequeños.
- Pide dentro del plazo. Fuera de la ventana de contingencia, pierdes la fuerza.
- Consulta a tu prestamista antes de decidirte por un crédito.
- No uses el reporte para rehacer el precio desde cero. En un mercado competido, eso suele terminar con el vendedor volviendo a la siguiente mejor oferta.
Este artículo es informativo. Los formularios y obligaciones dependen de la versión del contrato que firmes y de lo que negocien las partes; sigue la orientación de tu agente.